by Michael Titus | 6 月 11, 2026 | 商業法
法定要求償債書(statutory demand)可說是香港商業追債中最被低估的工具。表面上,它只是一紙限期21天的文件;但只要用得其所,向債務人施加的壓力往往比幾乎任何其他機制都更快令對方全數還款。相反,使用不當,債權人隨時會被指濫用法律程序。 本文解釋法定要求償債書連同清盤呈請這條追債途徑在香港如何運作、何時適用、何時不應使用,以及若一份償債書剛剛送抵你公司的註冊辦事處,應該怎樣應對。 甚麼是法定要求償債書?...
by Michael Titus | 5 月 15, 2026 | 商業法
供應商送錯貨,又拒絕退款;昔日的生意夥伴帶走了整份客戶名單;對方簽了合約、收了錢,然後翻臉不認人。在香港做生意,總有一天你要問自己一條大部分創業者都不願意問的問題:我是否真的要告這個人? 這份指南,是我們希望更多企業東主在踏進律師樓之前就讀過的。它不會把你變成訴訟律師,但會讓你對香港商業訴訟的流程有更實在的掌握,在第一次與律師會面時談得更有效率,並避開那些悄悄花掉最多錢的錯誤。 第零步:你是否真的應該興訟? 在你腦海裡開始草擬狀書之前,先問三條問題。...
by Michael Titus | 4 月 30, 2026 | 商業法, 家庭法
TITUS | 2026年4月 香港入境事務處(入境處)近日於多份簽證申請指引中,悄悄加入一段新的「附錄」,對全港數以千計持工作簽證、人才簽證及學生簽證人士,以及其受養人,影響深遠。 如閣下本人、貴公司外籍員工或正在輪候批核的延期申請人士,逗留期限即將屆滿,請務必細閱本文。 究竟改了甚麼 最新附錄(2026年4月發佈)已加入以下表格:ID(E) / ID(C) 982、991、1000、1018、1026、1032 及 1034。換言之,截至本文撰寫時,香港絕大多數工作及人才入境計劃均受影響,包括: 一般就業政策(GEP)...
by Michael Titus | 3 月 13, 2026 | Articles, Investment, 博客, 商業法
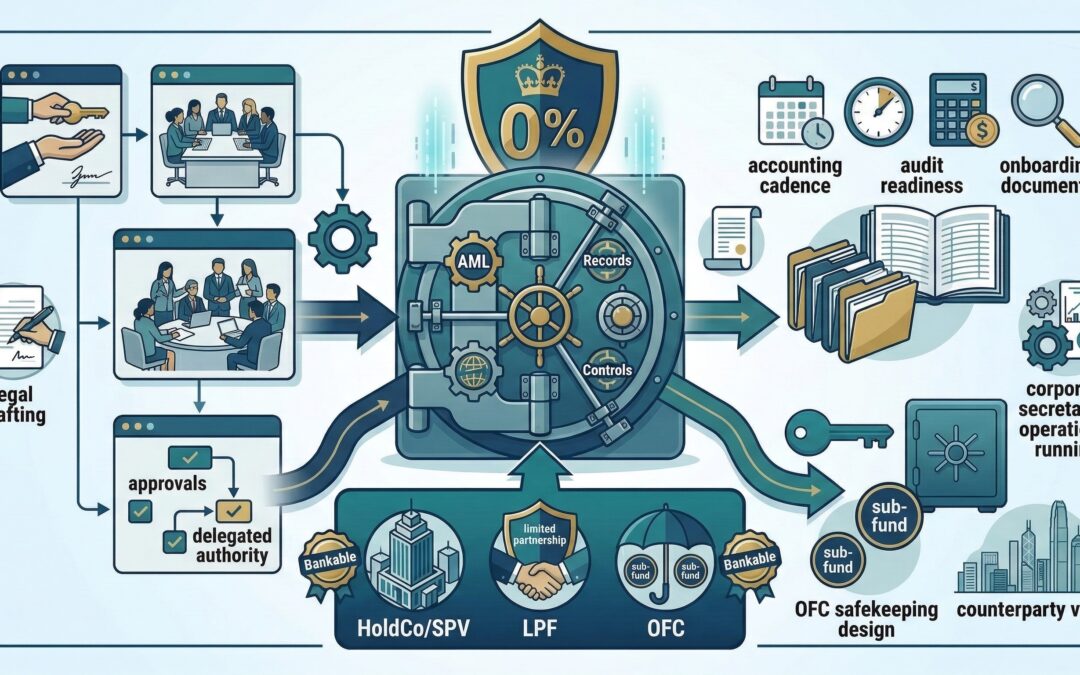
最後更新:2026年3月3日 「基金設立」最令人頭痛的地方,多數與法律理論無關,問題出在執行。架構在圖上看來沒問題,但接下來:銀行開戶卡住;交易對手問一些根本沒人準備過的基本問題;審批權責不清;紀錄散落各處;基金一旦開始忙碌,就變得無法管理。我們所說的「可獲銀行接納」(bankable)架構,正是這個意思:一個能夠解釋清楚、有據可查、年復一年都能乾淨俐落運作的基金或私人投資工具。若你正研究香港架構,可先由我們的投資基金服務入手。 可獲銀行接納的三大支柱 支柱一:說得通的控制權故事(誰可以做什麼)...
by Michael Titus | 3 月 13, 2026 | Articles, Investment, 博客, 商業法
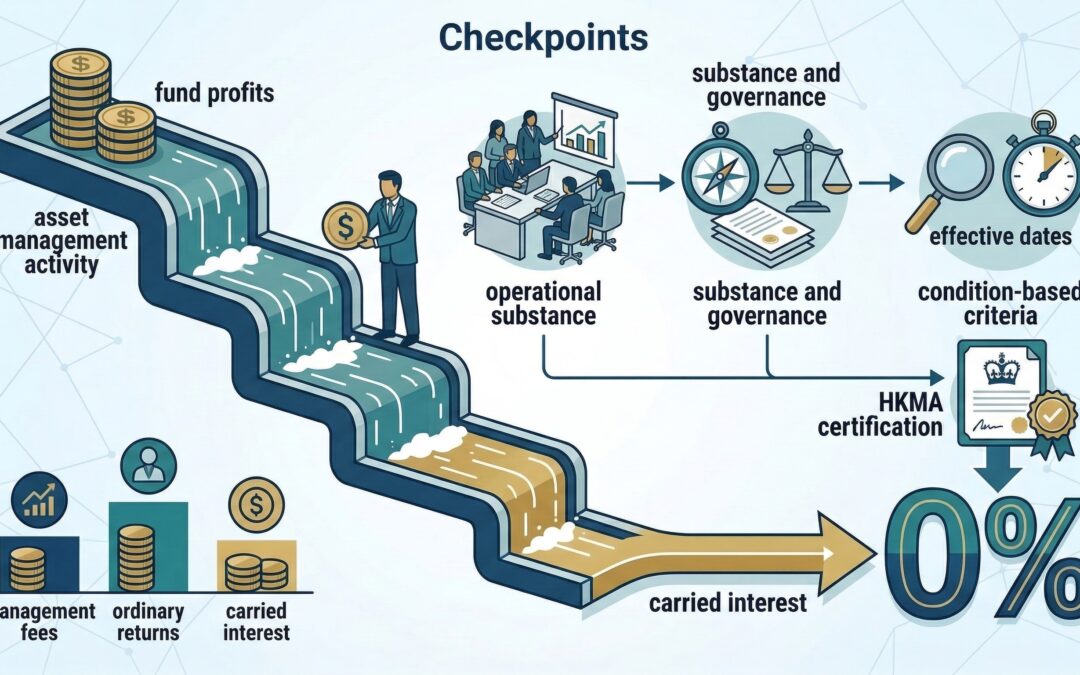
最後更新:2026年3月13日 「0%附帶權益」大概是香港基金推廣裏最容易被誤解的說法。實情要細緻得多:香港確有一套附帶權益(carried interest)稅務寬減制度;它有生效日期,也有條件;設計原意,是獎勵有實質營運、有管治的真正資產管理活動。若你正考慮以香港作為基金平台,可先由投資基金服務入手。 「附帶權益」究竟是什麼(用白話講)? 在私募股權(private equity)及類似策略中,附帶權益通常指基金達到某些回報門檻後,分派給管理人/發起人的績效掛鈎利潤。它跟以下兩者不同: 管理費(management...
by Michael Titus | 3 月 13, 2026 | Articles, Investment, 博客, 商業法
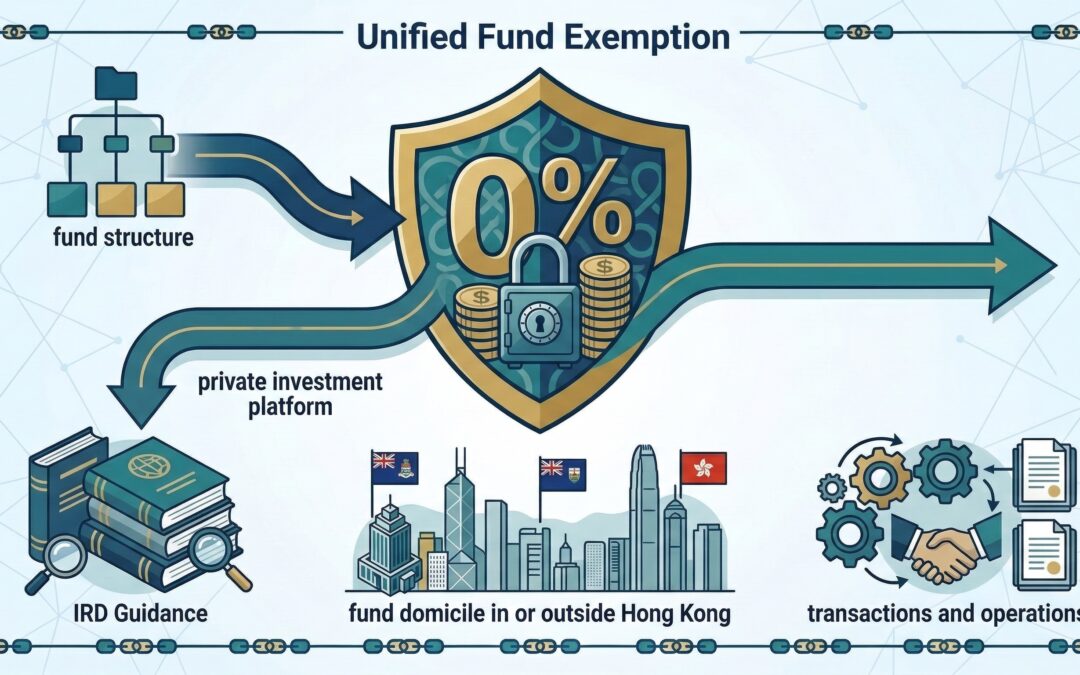
最後更新:2026年3月13日 DIPN 61 是稅務局《稅務條例釋義及執行指引》第61號(DIPN 61),闡述稅務局如何理解及執行香港的基金利得稅寬免,即一般所稱的統一基金豁免。如果你正在為基金經理或私人資本集團在香港的運作提供意見,這份指引值得重視,並非因為它能保證任何結果,而是因為它反映了稅務局對一些關鍵概念與條件的看法。若你希望有人協助把它套用到具體架構之上,可由此入手(投資基金服務)。 DIPN 61 是什麼,又不是什麼 DIPN 61 是:稅務局就基金利得稅寬免制度在理解與執行上的指引。 DIPN 61 不是:...